Hormuz is on fire; but copper refuses to surrender. The market is now pricing in the shortages of the post-war world.
هرمز آتش گرفت؛ اما مس تسلیم نشد.
بازار در حال قیمتگذاری روی کمبودِ جهانِ پساجنگ است.
تحلیلگر: دکتر رضوانی – ترید به سبک TradePlus360
در بازارهای جهانی، بعضی داراییها فقط یک کالا نیستند؛ آنها «سیگنال» هستند و در میان تمام فلزات صنعتی، مس همیشه مهمترین سیگنال اقتصاد جهانی بوده است؛ تا جایی که معاملهگران سالهاست به آن لقب «دکتر مس» دادهاند؛ فلزی که supposedly قبل از همه، رکود، بحران یا رشد اقتصاد را تشخیص میدهد، اما آنچه امروز در بازار مس رخ میدهد، دقیقاً برخلاف تمام منطق کلاسیک اقتصاد است.
در حالی که تنگه هرمز هنوز درگیر تنش و ناامنی است، نفت در محدودههایی معامله میشود که معمولاً باید فلزات صنعتی را نابود کند، مسیرهای حملونقل جهانی تحت فشارند و پیشبینی رشد اقتصاد جهانی تقریباً هر هفته کاهش پیدا میکند، مس نهتنها سقوط نکرده، بلکه همچنان در نزدیکی سقفهای تاریخی معامله میشود.
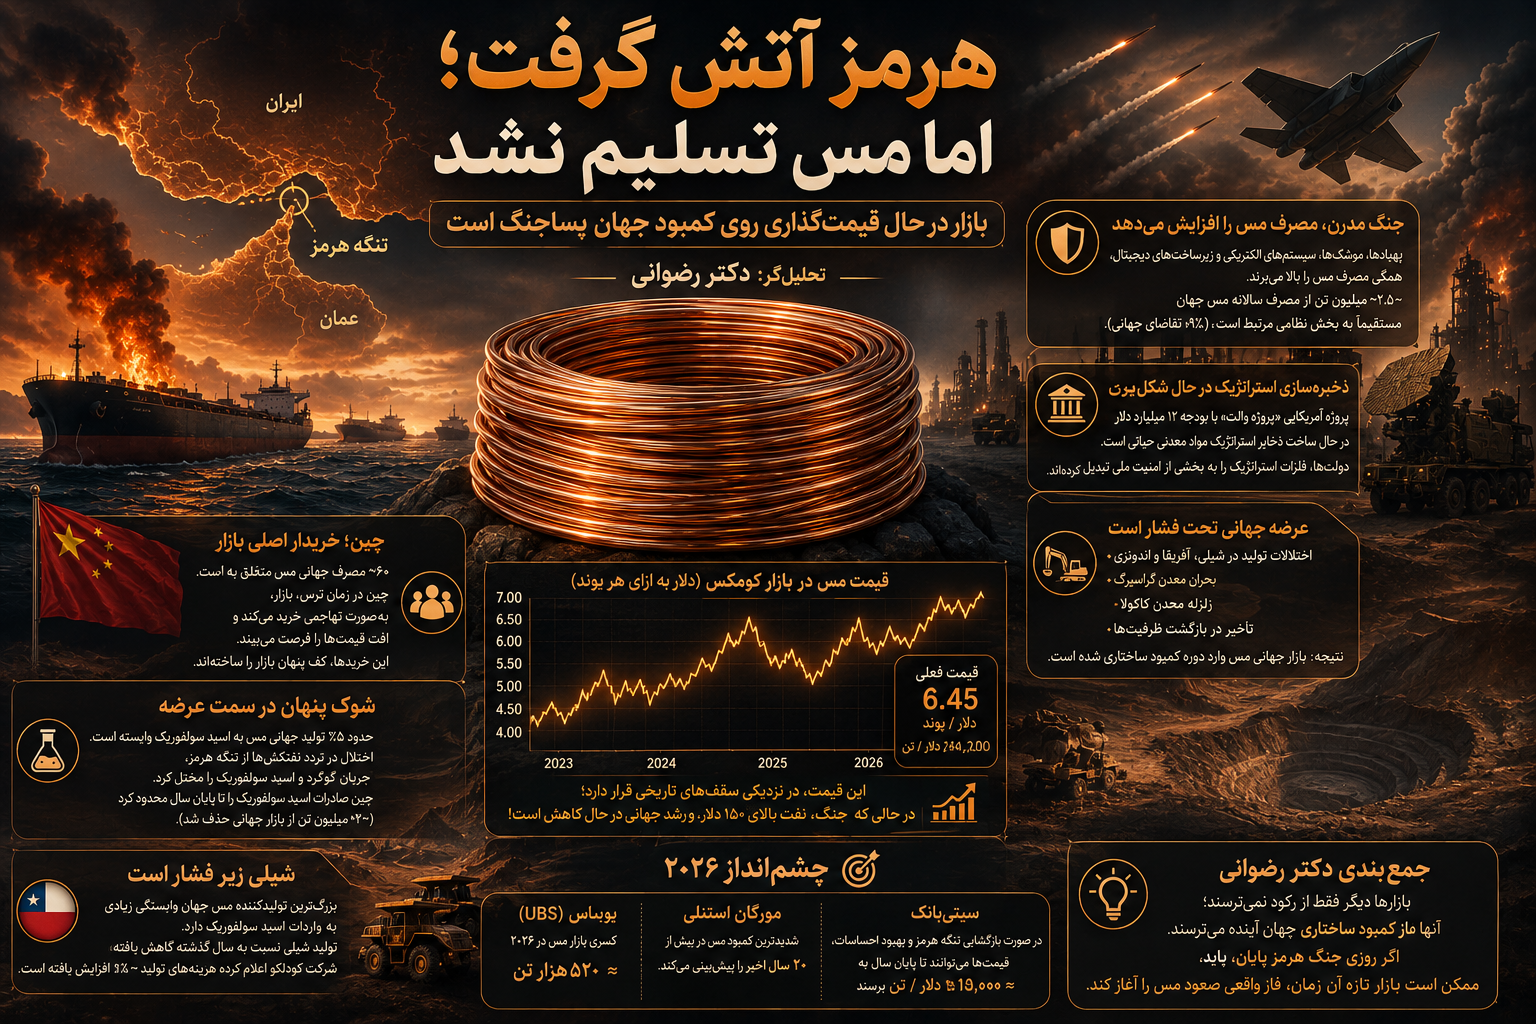
قیمت مس در بازار کومکس روی محدوده ۶.۴۵ دلار به ازای هر پوند ایستاده؛ معادل تقریبی ۱۴٬۲۰۰ دلار به ازای هر تن، این یعنی بازار عملاً تمام منطق «ترس از جنگ» را نادیده گرفته است و این دقیقاً همان جایی است که تحلیل واقعی آغاز میشود.
وقتی جنگ خلیج فارس تشدید شد، تقریباً تمام مدلهای اقتصادی یک نتیجه مشابه داشتند: نفت بالای ۱۵۰ دلار، شوک انرژی، اختلال در هرمز، رکود تورمی جهانی و سقوط فلزات صنعتی.
بلومبرگ اینتلیجنس حتی هشدار داده بود که محدودیت جریان انرژی از هرمز میتواند مس را به زیر ۱۰ هزار دلار در هر تن برساند.
جیپی مورگان نیز اشاره کرد که در شوکهای بزرگ کلان، مس معمولاً حدود ۲۵٪ پایینتر از سقف تاریخی خود کفسازی میکند.
منطق ساده بود؛ وقتی انرژی گران شود، اقتصاد جهانی کند میشود، وقتی رشد کند شود، تقاضای صنعتی میریزد و وقتی تقاضا سقوط کند، مس باید فروبپاشد، اما بازار مسیر دیگری را انتخاب کرد.
پاسخ در یک نکته پنهان است: این جنگ فقط «تقاضا» را تهدید نکرد؛ بلکه همزمان «عرضه جهانی مس» را هم زخمی کرد.
بخش مهمی از فرآیند تولید و تصفیه مس به اسید سولفوریک وابسته است؛ مادهای حیاتی برای استخراج و پالایش، اما جنگ خلیج فارس و اختلال در تردد نفتکشها، جریان گوگرد و اسید سولفوریک را مختل کرد. کشورهای خلیج فارس حدود ۴۵٪ عرضه جهانی گوگرد را در اختیار دارند و توقف نسبی حملونقل از هرمز باعث شد بازار جهانی اسید سولفوریک به شدت تحت فشار قرار بگیرد.
در واکنش، چین صادرات اسید سولفوریک را تا پایان سال محدود کرد؛ اقدامی که میلیونها تن عرضه را از بازار جهانی حذف کرد، نتیجه این شد که کشورهایی مثل شیلی، هند و اندونزی — که وابستگی سنگینی به واردات این ماده دارند — مستقیماً ضربه خوردند، در واقع، جنگی که قرار بود تقاضای مس را نابود کند، همزمان بخشی از عرضه جهانی را هم فلج کرد.
حدود ۱۵٪ تولید جهانی مس به دسترسی پایدار اسید سولفوریک وابسته است. شیلی، بزرگترین تولیدکننده مس جهان، به شدت به واردات اسید برای عملیات استخراج وابسته است.
همین حالا تولید شیلی نسبت به سال گذشته کاهش محسوسی داشته و هزینههای تولید نیز افزایش یافتهاند، شرکت کودلکو اعلام کرده که هزینههای تولید به دلیل اختلالات جنگی حدود ۵٪ افزایش یافته است.
این یعنی بازار با یک بحران کلاسیک روبهرو نیست؛ بلکه با یک «شوک همزمان عرضه و تقاضا» مواجه است.
اما مهمترین عامل حفظ قیمتها احتمالاً چین بود، چین حدود ۶۰٪ مصرف جهانی مس را در اختیار دارد و خریداران چینی دقیقاً در زمان ترس بازار وارد خرید شدند.
آنها افت ناشی از تیترهای جنگ را بهعنوان فرصت دیدند، نه تهدید، در واقع، بازار هر بار که از جنگ ترسید، چین موجودی انبارهای خود را بزرگتر کرد و همین خریدها تبدیل به کف پنهان بازار شد.
یک نکته بسیار مهم دیگر که بازار تازه در حال درک آن است این است که جنگهای مدرن، «فلز-محور» هستند، پهپادها، موشکها، سیستمهای الکتریکی، رادارها، تجهیزات انرژی و زیرساختهای دیجیتال، همگی مصرف مس را افزایش میدهند.
برآوردها نشان میدهد حدود ۲.۵ میلیون تن از مصرف سالانه مس جهان مستقیماً به بخش نظامی مرتبط است و هرچه بودجههای دفاعی جهان افزایش یابد، تقاضای ساختاری مس نیز قویتر میشود.
آمریکا نیز با پروژهای موسوم به «Project Vault» در حال ساخت ذخایر استراتژیک مواد معدنی حیاتی است، این یعنی دولتها دیگر فقط نفت ذخیره نمیکنند؛ بلکه فلزات استراتژیک را نیز به بخشی از امنیت ملی تبدیل کردهاند.
در کنار جنگ، بازار هنوز با مشکلات بزرگ عرضه مواجه است: اختلالات تولید در شیلی، مشکلات عملیاتی در آفریقا، بحران معدن گراسبرگ، زلزله معدن Kakula و تأخیر در بازگشت ظرفیتها، تمام این عوامل باعث شده مؤسسات مالی بزرگ هشدار دهند بازار جهانی مس وارد دوره کمبود ساختاری شده است.
UBS اکنون کسری بازار مس در ۲۰۲۶ را حدود ۵۲۰ هزار تن تخمین میزند. مورگان استنلی حتی پا را فراتر گذاشته و معتقد است بازار ممکن است با شدیدترین کمبود مس در بیش از ۲۰ سال اخیر مواجه شود.
پارادوکس واقعی بازار اینجاست: بازار دیگر فقط بر اساس «ترس از جنگ» معامله نمیشود.
بازار اکنون روی یک واقعیت عمیقتر قیمتگذاری میکند؛ اینکه جهان وارد دورهای شده که در آن انرژی، زیرساخت هوش مصنوعی، نظامیسازی، ذخیرهسازی استراتژیک و محدودیت عرضه، همگی بهطور همزمان مصرف مس را افزایش میدهند، به همین دلیل است که مس برخلاف تمام منطق کلاسیک اقتصاد، هنوز سقوط نکرده است.
شاید مهمترین پیام بازار مس در سال ۲۰۲۶ این باشد: بازارها دیگر فقط از «رکود» نمیترسند؛ بلکه از «کمبود ساختاری جهان آینده» میترسند و اگر روزی جنگ هرمز پایان یابد، ممکن است بازار تازه آن زمان، فاز واقعی صعود مس را آغاز کند.