


Jackson Hole: Gold’s Next Launchpad or the Start of a Sharp Sell-Off?
جکسون هول؛ سکوی پرتاب بعدی طلا یا آغاز یک سقوط سنگین؟
تحلیلگر: دکتر رضوانی
ترید به سبک TradePlus360
شتاب صعودی قدرتمند طلا در آستانه سخنرانی مهم کوین وارش، رئیس فدرال رزرو، در جکسون هول اندکی کاهش یافته و معاملهگران بخشی از سودهای خود را شناسایی کردهاند.
اکنون بازار در انتظار مهمترین سیگنال این رویداد است: لحن وارش درباره نرخ بهره، تورم و شرایط مالی آمریکا.
سخنرانی وارش در جکسون هول، نخستین سخنرانی مهم او در این جایگاه در این نشست است و بازار بهدنبال سرنخهایی درباره مسیر سیاست پولی فدرال رزرو در ماه سپتامبر خواهد بود.
اگر وارش در برابر کاهش اخیر شرایط مالی موضع نگیرد و لحن او متمایل به داویش باشد، کاهش انتظارات نرخ بهره میتواند مجدداً بازدهی اوراق و دلار را تحت فشار قرار داده و زمینه را برای یک موج صعودی جدید در طلا فراهم کند.
اما سناریوی مقابل میتواند کاملاً متفاوت باشد؛ اگر وارش تأکید کند که آسانتر شدن شرایط مالی میتواند روند مهار تورم را مختل کند و فدرال رزرو برای بازگرداندن تورم به هدف ۲ درصد آماده واکنش است، بازار ممکن است احتمال سیاست پولی هاوکیشتر در سپتامبر را افزایش دهد؛ سناریویی که میتواند فشار نزولی قابل توجهی بر طلا ایجاد کند.
تورم همچنان بالاتر از هدف فدرال رزرو قرار دارد و همین موضوع حساسیت بازار نسبت به سخنان وارش را افزایش داده است.
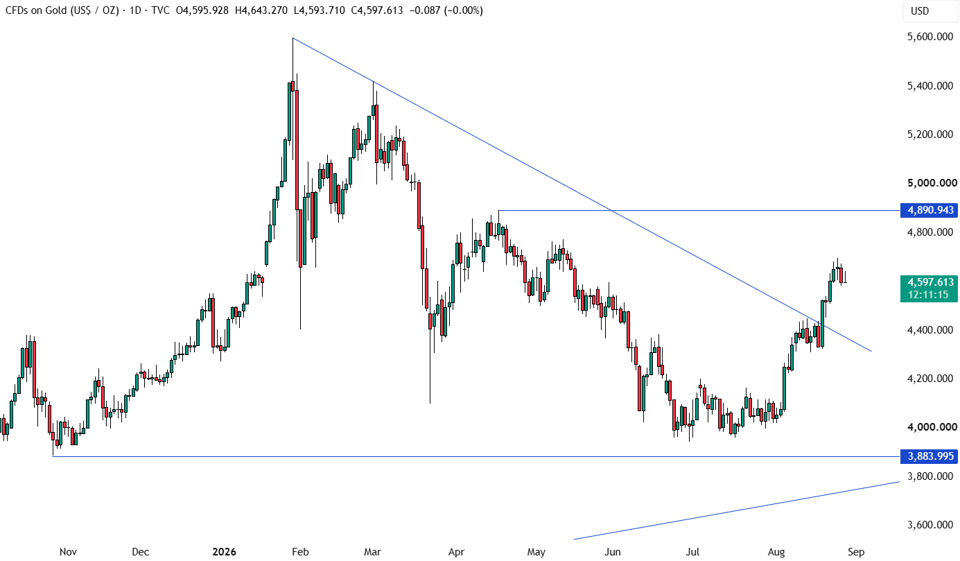
از منظر تکنیکال، در تایمفریم روزانه، شتاب صعودی طلا کمی کاهش یافته و ۴٬۸۹۰ نخستین محدوده مهمی است که باید زیر نظر قرار گیرد.
رسیدن قیمت به این ناحیه میتواند فروشندگان را برای ورود با حد ریسک بالاتر از سقف نوسانی فعال کند و در صورت تأیید برگشت، مسیر اصلاحی به سمت ۳٬۸۸۵ مطرح خواهد شد. در مقابل، شکست قدرتمند سقف میتواند خریداران را برای هدف بعدی در محدوده ۵٬۴۰۰ جسورتر کند.
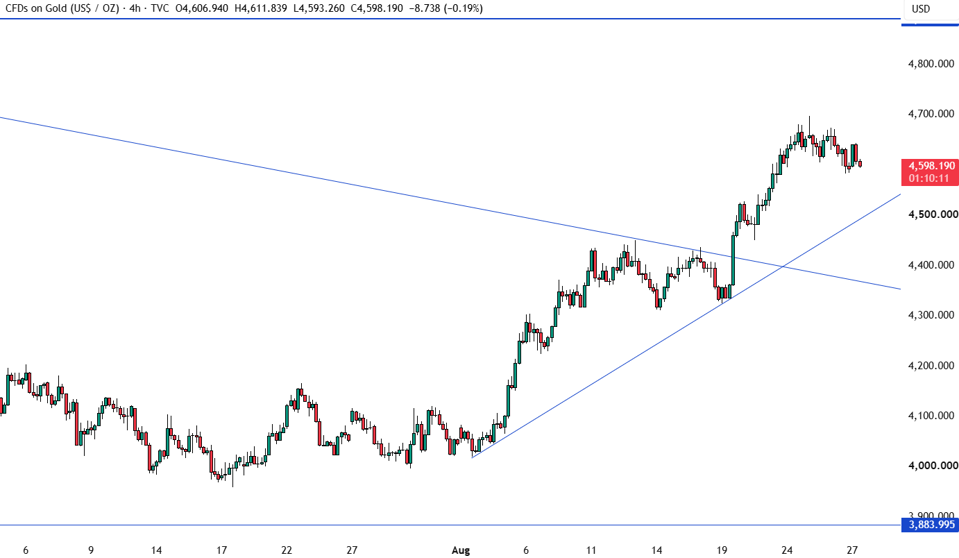
در تایمفریم ۴ ساعته، ساختار صعودی همچنان با یک خط روند افزایشی تعریف میشود.
تا زمانی که این خط روند حفظ شود، پولبکها میتوانند برای خریداران فرصت ادامه حرکت به سمت سقفهای جدید ایجاد کنند؛ اما شکست معتبر این خط روند، سناریوی صعودی را تضعیف کرده و میتواند مسیر را برای حرکت به سمت ۳٬۸۸۵ باز کند.
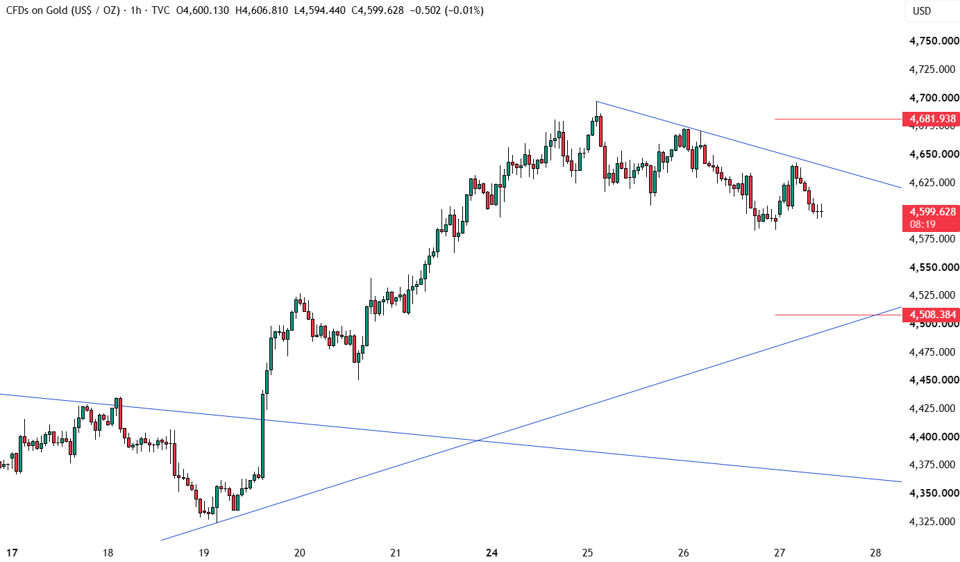
در تایمفریم یکساعته نیز یک خط روند کوتاهمدت، وضعیت فعلی پولبک را مشخص میکند. واکنش قیمت به این خط روند برای معاملهگران کوتاهمدت اهمیت زیادی دارد.
شکست صعودی آن میتواند احتمال حرکت دوباره به سمت ۴٬۸۹۰ را افزایش دهد، در حالی که از دست رفتن ساختار صعودی کوتاهمدت میتواند نشانهای از ادامه اصلاح باشد. در نهایت، بازار طلا در نقطهای قرار گرفته که یک جمله از وارش میتواند تعادل میان خریداران و فروشندگان را تغییر دهد؛ بنابراین در این مقطع، واکنش قیمت به سخنرانی مهمتر از پیشبینی جهت آن است. سخنرانی وارش برای جمعه ۲۸ اوت ۲۰۲۶ برنامهریزی شده است.
پاورقی — جکسون هول (Jackson Hole):
جکسون هول نام منطقهای در ایالت وایومینگ آمریکا است که نشست سالانه Jackson Hole Economic Policy Symposium در آن برگزار میشود. این رویداد برای بازارهای مالی اهمیت ویژهای دارد، زیرا رؤسای فدرال رزرو و سایر بانکهای مرکزی در آن درباره سیاست پولی و چشمانداز اقتصاد صحبت میکنند. بهخصوص سخنرانی رئیس فدرال رزرو میتواند سرنخ مهمی درباره مسیر آینده نرخ بهره ارائه دهد؛ به همین دلیل بازار طلا، دلار و اوراق خزانه با حساسیت زیادی آن را دنبال میکنند.
چرا این میتواند مهمترین جکسون هول در سالهای اخیر باشد؟
جکسون هول ۲۰۲۶ در مقطعی غیرمعمول و دشوار برای سیاست پولی از راه میرسد.
سرمایهگذاران به دنبال راهنمایی درباره چندین نقطه فشار در سیاستگذاری و بازار هستند:
- مداخله در بازار ین و معاملات Carry Trade ین
- اینکه آیا تداوم تورم PCE به افزایش دوباره نرخ بهره نیاز دارد یا خیر
- بازخرید اوراق خزانهداری و هزینههای تأمین مالی بلندمدت
- نرخهای وام مسکن، اعتبارات و تقاضای خانوارها
- هوش مصنوعی، مراکز داده و نقش آنها در رشد اقتصادی آمریکا
- استقلال فدرال رزرو تحت ریاست کوین وارش (Kevin Warsh)
البته همه این موضوعات بخشی از برنامه رسمی سمپوزیوم نیستند. موضوع رسمی این نشست «نوآوری مالی: پیامدهای آن برای پرداختها و سیاستگذاری» است و حوزههایی مانند پرداختها، استیبلکوینها، واسطهگری مالی و اجرای سیاست پولی را دربرمیگیرد.
اما موضوعات بالا همان پسزمینهای هستند که بازارها با آن به سخنان وارش گوش خواهند داد.
شاید مهمتر از همه این باشد که سخنرانی روز جمعه، آزمونی برای رژیم سیاستگذاری وارش خواهد بود.
بازارها میخواهند بدانند آیا او همچنان نرخ بهره سیاستی را ابزار اصلی کنترل تورم میداند، یا اینکه سختتر شدن شرایط مالی که هماکنون از طریق بازدهی اوراق، شرایط اعتباری و نرخهای ارز در حال انتقال به اقتصاد است، نیاز به یک افزایش متعارف دیگر نرخ بهره را کاهش داده است.
مداخله سطح قیمت را تغییر داد، اما هنوز روند را تغییر نداده است
USD/JPY روزانه: این جفتارز از محدوده تاریخی مداخله در سطح ۱۶۰ عبور کرد، تا حوالی ۱۶۴ معامله شد و سپس پس از مداخله بهشدت سقوط کرد. قیمت اکنون تا محدوده ۱۵۹.۵ بازیابی شده، اما کانال صعودی بزرگتر همچنان دستنخورده باقی مانده است.
مداخله ژاپن اهمیت دارد، زیرا نشان میدهد سیاستگذاران زمانی که قیمتهای بازار از نظر سیاسی یا مالی به سطحی ناخوشایند میرسند، آماده اقدام هستند.
وزارت خزانهداری آمریکا نیز در عملیات اواخر ژوئیه مشارکت داشت و ظاهراً بهجای فروش مستقیم دلار، یورو فروخته و ین خریداری کرده است.
اما مداخله بهتنهایی معاملات Carry Trade را از بین نبرده است.
سؤال بزرگتر این است که آیا بازدهی اوراق ژاپن همچنان افزایش خواهد یافت، در حالی که بازدهی کوتاهمدت آمریکا دیگر افزایش پیدا نمیکند یا خیر.
اگر این اختلاف بازدهی کاهش پیدا کند، ین میتواند به دلایل بنیادی تقویت شود، نه صرفاً به این دلیل که مقامات ژاپنی بارها از یک سطح قیمتی دفاع میکنند.
فدرال رزرو تنها نیرویی نیست که شرایط مالی را سختتر میکند
اوراق ۲ ساله آمریکا در برابر اوراق ۳۰ ساله: بازدهی ۲ ساله اندکی کاهش یافته، اما همچنان توسط محدوده EMA پنجاهروزه حمایت میشود. بازدهی ۳۰ ساله پس از مداخله در بخش بلندمدت منحنی، به زیر محدوده ۲۰ روزه خود سقوط کرده، اما همچنان از نظر تاریخی در سطح بالایی قرار دارد.
این همان تنش مرکزی جکسون هول است.
بازدهی اوراق ۲ ساله آمریکا واضحترین نشانه از انتظارات بازار درباره سیاست فدرال رزرو است.
در مقابل، بازدهی اوراق ۳۰ ساله بیش از پیش ترکیبی از ریسک تورم، عرضه اوراق خزانهداری، اعتبار مالی دولت و پریمیوم سررسید (Term Premium) را منعکس میکند.
خزانهداری آمریکا حداکثر حجم بازخریدهای خود برای حمایت از نقدشوندگی بخش بلندمدت بازار را دو برابر کرده است؛ از ۲ میلیارد دلار به دستکم ۴ میلیارد دلار در هر عملیات از ماه سپتامبر.
بهطور رسمی، این خریدها برای حمایت از نقدشوندگی بازار طراحی شدهاند، نه برای تثبیت یک بازدهی مشخص.
با این حال، این موضوع سؤال دشواری را برای وارش ایجاد میکند:
اگر هزینه تأمین مالی بلندمدت همین حالا بهشکل قابلتوجهی در حال سختتر شدن است، آیا فدرال رزرو باید یک افزایش دیگر نرخ بهره را نیز به آن اضافه کند؟
PCE و انویدیا نشان میدهند چرا تصمیمگیری دشوار است
PCE ماه ژوئیه همچنان بیش از حد بالا است، اما گزارش منتشرشده یک تصویر کاملاً روشن از داغ شدن بیش از حد تقاضا ارائه نمیدهد.
مصرف واقعی شخصی تقریباً تغییری نکرده است.
بنابراین خانوارهای آمریکایی پیامی متفاوت از چیزی که نرخ تورم کلی نشان میدهد به فدرال رزرو ارسال میکنند.
در طرف مقابل، انویدیا (Nvidia) سیگنال کاملاً متفاوتی به وارش میدهد.
درآمدهای این شرکت نسبت به سال قبل ۱۰۶ درصد افزایش یافته و فروش بخش مراکز داده به ۸۹ میلیارد دلار رسیده است.
این موضوع دیدگاه قبلی وارش را تقویت میکند که هوش مصنوعی و سرمایهگذاری در مراکز داده از قدرتمندترین بخشهای اقتصاد آمریکا هستند.
این وضعیت یک اقتصاد دو سرعته ایجاد کرده است.
سرمایهگذاری در هوش مصنوعی میتواند در آینده ظرفیت تولید را افزایش دهد، اما در حال حاضر همزمان به تراشه، حافظه، انرژی، نیروی کار و منابع مالی بیشتری نیاز دارد.
فدرال رزرو باید تصمیم بگیرد چه میزان از تورم کوتاهمدتی که ناشی از این موج سرمایهگذاری است باید مهار شود؛ آن هم در شرایطی که اقتصاد مصرفی در حال از دست دادن شتاب خود است.
افزایش نرخ بهره میتواند تقاضا را تضعیف کند.
اما نمیتواند تراشههای حافظه بیشتری تولید کند، یک مسیر دریایی را دوباره باز کند یا باعث شود زیرساخت برق سریعتر ساخته شود.
سؤال واقعی سیاست پولی این است که آیا این فشارهای سمت عرضه موقتی و محدود باقی میمانند یا اینکه به انتظارات گستردهتر تورمی سرایت میکنند.
DXY به ما خواهد گفت آیا بازار حرف وارش را باور کرده است یا نه
DXY روزانه: واگرایی صعودی در حال شکلگیری است، اما در حالت عادی انتظار میرود شاخص دلار همچنان توسط محدوده EMA بیستروزه محدود شود.
عبور DXY از این محدوده، نخستین نشانه از واکنش هاوکیش (متمایل به سیاست پولی سختگیرانه) وارش خواهد بود.
دلار اهمیت دارد، زیرا باعث میشود سخنان وارش در برابر یک آزمون واقعی بازار قرار بگیرد.
اگر لحن وارش تند و سختگیرانه باشد، اما همزمان بازدهی اوراق ۲ ساله آمریکا افزایش پیدا نکند و DXY نیز از محدوده روند روزانه خود عبور نکند، آنگاه شواهد واقعی برای یک موضع هاوکیش، ضعیفتر از چیزی خواهد بود که تیترهای خبری نشان میدهند.
سناریوی پایه من این است که وارش از پیش خود را درباره ماه سپتامبر متعهد نکند.
در عوض، احتمالاً توضیح خواهد داد که چگونه میان تورم پایدار و سختتر شدن شرایط مالی که همین حالا از طریق بازدهی اوراق بلندمدت، اعتبارات و بازارهای جهانی در حال انتقال است، وزندهی میکند.
چرا این جکسون هول متفاوت است؟
به همین دلیل این جکسون هول اهمیت ویژهای دارد.
تام کین از بلومبرگ تنها تعداد محدودی از نشستهای جکسون هول طی حدود ۲۵ سال گذشته را دارای تنشی قابل مقایسه دانسته و بهطور ویژه به سال ۲۰۰۷ اشاره کرده است.
این مقایسه معنادار است.
مهمترین و سرنوشتسازترین نشستهای جکسون هول معمولاً زمانی رخ دادهاند که بازارها صرفاً منتظر یک تصمیم درباره نرخ بهره نبودهاند؛ بلکه تلاش میکردهاند بفهمند آیا خودِ رژیم سیاستگذاری پولی در حال تغییر است یا خیر.
بنابراین برای وارش، مهمترین آزمون یک جمله درباره ماه سپتامبر نیست.
آزمون واقعی این است که آیا سرمایهگذاران وایومینگ را با پاسخ روشنتری ترک خواهند کرد یا نه؛ پاسخی درباره اینکه یک فدرال رزرو مستقل، تحت رهبری کوین وارش، در عمل چگونه خواهد بود.
