


Hormuz, Inflation, and the Federal Reserve; The Triangle That Brought the Gold Market to Its Knees
هرمز، تورم و فدرال رزرو؛
مثلثی که بازار طلا را به زانو درآورد
تحلیلگر: دکتر رضوانی
ترید به سبک TradePlus360
بازار طلا هفتهای را پشت سر گذاشت که در آن سه نیروی بزرگ بهطور همزمان علیه XAU/USD فعال شدند: ریسک ژئوپلیتیکی خاورمیانه و هرمز، بازگشت ترس تورمی در اقتصاد آمریکا، و تغییر انتظارات بازار نسبت به سیاست فدرال رزرو. نتیجه این برخورد، سقوط سنگین طلا پس از ثبت سقف سههفتهای بالای ۴٬۷۷۰ دلار بود؛ جایی که بازار خیلی سریع فهمید «تورمِ جنگ» اینبار لزوماً به نفع طلا عمل نمیکند.
طلا هفته را با تمایلات صعودی آغاز کرد، تشدید تنشهای ژئوپلیتیکی و رد پیشنهاد ایران توسط دونالد ترامپ برای پایان جنگ، باعث شد سرمایهها در ابتدای هفته به سمت داراییهای امن حرکت کنند،اما این روند خیلی دوام نیاورد، در حالی که طلا روز سهشنبه به بالاترین سطح سههفتهای خود بالای ۴٬۷۷۰ دلار رسیده بود، انتشار دادههای قوی تورم آمریکا مسیر بازار را کاملاً تغییر داد.
اداره آمار کار آمریکا اعلام کرد شاخص قیمت مصرفکننده (CPI) در ماه آوریل به ۳.۸٪ رسیده است؛ رقمی بالاتر از ۳.۳٪ ماه مارس و همچنین فراتر از انتظار ۳.۷٪ بازار. در مقیاس ماهانه نیز تورم مصرفکننده ۰.۶٪ رشد کرد و CPI هسته نیز در هر دو مقیاس ماهانه و سالانه اندکی بالاتر از انتظارات ظاهر شد. اما شوک اصلی بازار، یک روز بعد وارد شد؛ زمانی که شاخص قیمت تولیدکننده (PPI) آمریکا در ماه آوریل به ۶٪ جهش کرد، در حالی که بازار انتظار ۴.۹٪ را داشت. این بزرگترین رشد PPI از سال ۲۰۲۲ تاکنون بود و بلافاصله ترس از بازگشت موج جدید تورم را در بازارها فعال کرد.
در همین نقطه، بازار پیام اصلی را دریافت کرد: فدرال رزرو ممکن است نهتنها کاهش نرخ بهره را به تعویق بیندازد، بلکه حتی دوباره به سمت افزایش نرخها حرکت کند. پس از انتشار دادههای CPI و PPI، احتمال افزایش حداقل ۲۵ واحد پایه نرخ بهره تا پایان ۲۰۲۶، طبق ابزار FedWatch گروه CME، از حدود ۲۰٪ به نزدیک ۵۰٪ جهش کرد.
همزمان، بازده اوراق خزانهداری ۱۰ ساله آمریکا به بالاترین سطح یکسال اخیر خود، بالای ۴.۵٪، صعود کرد؛ اتفاقی که فشار سنگینی بر بازار طلا وارد کرد. در نتیجه، XAU/USD بیش از ۳٪ سقوط کرد و تا زیر ۴٬۶۰۰ دلار عقب نشست.
در نیمه دوم هفته، هند نیز به یکی دیگر از عوامل فشار بر بازار تبدیل شد، دهلینو تعرفه واردات طلا و نقره را از ۶٪ به ۱۵٪ افزایش داد و نارندرا مودی از مردم خواست برای کاهش فشار بر ذخایر ارزی و کنترل خروج دلار، خرید طلای فیزیکی را کاهش دهند. این اقدام در شرایطی رخ داد که واردات طلا و نقره در سهماهه نخست ۲۰۲۶ بهشدت افزایش یافته بود و حالا دولت هند تلاش میکند از طریق محدودسازی تقاضای فیزیکی، کسری تجاری و فشار بر روپیه را کنترل کند.
تحلیلگران Commerzbank معتقدند این تصمیم مستقیماً با هدف کاهش تقاضا برای دلار آمریکا و حمایت از روپیه اتخاذ شده است.
در همین حال، استراتژیستهای کالایی ING Group هشدار دادهاند که افزایش تعرفهها احتمالاً در کوتاهمدت تقاضای فیزیکی طلا در هند را کاهش خواهد داد. اما برخی تحلیلگران نیز معتقدند این سیاست ممکن است نتیجه معکوس داشته باشد و بازار سیاه طلا را در هند تقویت کند.
اکنون نگاه معاملهگران به صورتجلسه نشست فدرال رزرو دوخته شده است، سه عضو فدرال رزرو، بث هاماک، لوری لوگان و نیل کشکاری، پیشتر با هرگونه سیگنال انبساطی مخالفت کرده بودند و نسبت به خطر تثبیت تورم هشدار دادهاند.
اگر صورتجلسه نشان دهد تعداد بیشتری از مقامات فدرال رزرو نیز آماده حمایت از سیاست سختگیرانهتر هستند، بازار میتواند بیشازپیش روی سناریوی افزایش نرخ بهره شرطبندی کند.
در چنین شرایطی، دلار آمریکا تقویت میشود، بازده اوراق بالا میماند و طلا همچنان تحت فشار فروش باقی خواهد ماند، اما اگر فدرال رزرو همچنان نسبت به کاهش تورم پس از آرام شدن بحران خاورمیانه خوشبین باشد، بخشی از فشار فعلی میتواند تخلیه شود.
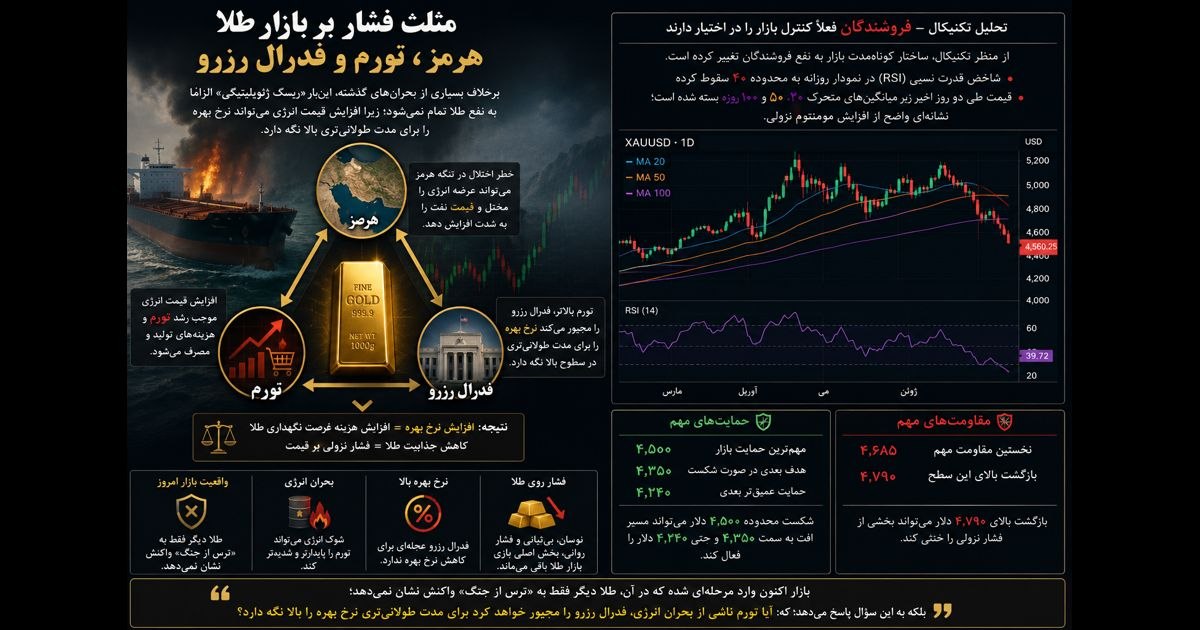
با وجود همه دادههای اقتصادی، بازار همچنان خاورمیانه را زیر نظر دارد، ترامپ پس از دیدار با شی جینپینگ اعلام کرد چین علاقهمند است برای پیشبرد مذاکرات میان ایران و آمریکا، از جمله در موضوع بازگشایی تنگه هرمز، نقش میانجی ایفا کند و دقیقاً همینجا است که پیچیدهترین بخش معادله شکل میگیرد، اگر تنش در هرمز ادامه پیدا کند و قیمت انرژی بالا بماند، تورم جهانی دوباره تشدید خواهد شد؛ موضوعی که میتواند فدرال رزرو را به سمت سیاست سختگیرانهتر سوق دهد، یعنی برخلاف بسیاری از بحرانهای گذشته، اینبار «ریسک ژئوپلیتیکی» لزوماً به نفع طلا تمام نمیشود؛ زیرا افزایش قیمت انرژی میتواند نرخ بهره را برای مدت طولانیتری بالا نگه دارد.
از منظر تکنیکال نیز ساختار کوتاهمدت بازار به نفع فروشندگان تغییر کرده است. شاخص قدرت نسبی (RSI) در چارت روزانه به محدوده ۴۰ سقوط کرده و قیمت طی دو روز اخیر زیر میانگینهای متحرک ۲۰، ۵۰ و ۱۰۰ روزه بسته شده است؛ نشانهای واضح از افزایش مومنتوم نزولی.
در حال حاضر، محدوده ۴٬۵۰۰ دلار مهمترین حمایت بازار محسوب میشود و شکست آن میتواند مسیر افت به سمت ۴٬۳۵۰ و حتی ۴٬۲۴۰ دلار را فعال کند.
در سمت مقابل، محدوده ۴٬۶۸۵ دلار نخستین مقاومت مهم بازار است و بازگشت بالای ۴٬۷۹۰ دلار میتواند بخشی از فشار نزولی را خنثی کند.
بازار اکنون وارد مرحلهای شده که در آن، طلا دیگر فقط به «ترس از جنگ» واکنش نشان نمیدهد؛ بلکه به این سؤال پاسخ میدهد که آیا تورم ناشی از بحران انرژی، فدرال رزرو را مجبور خواهد کرد برای مدت طولانیتری نرخ بهره را بالا نگه دارد؟ و تا زمانی که پاسخ این سؤال روشن نشود، نوسان، بیثباتی و فشار روانی همچنان بخش اصلی بازی بازار طلا باقی خواهد ماند.
