


Gold Under Monetary Tightening; Market Entering Liquidity Hunt Phase
فشار انقباضی بر طلا؛ بازار در فاز شکار نقدینگی
طلا زیر فشار سیاست پولی انقباضی و ورود به فاز بازتوزیع نقدینگی
تحلیل TradePlus360 – به قلم دکتر رضوانی
۱. ساختار کلان بازار (Macro Liquidity Regime)
بازار طلا در مقطع فعلی در یک رژیم بسیار حساس از چرخه نقدینگی جهانی قرار گرفته است، جایی که دیگر حرکتها صرفاً تابع اخبار نیستند بلکه نتیجه مستقیم تعامل بین سه لایه اصلی هستند، سیاست پولی فدرال رزرو، جریان واقعی نقدینگی جهانی، و بازتوزیع ذخایر بانکهای مرکزی.
در این فاز، بازار از حالت Trend Expansion خارج شده و وارد مرحله
Macro Distribution + Liquidity Compression شده است، یعنی قیمت نه در حال رشد آزاد است و نه در حال ریزش آزاد، بلکه در حال فشرده سازی انرژی در یک ساختار بزرگ چندماهه است.
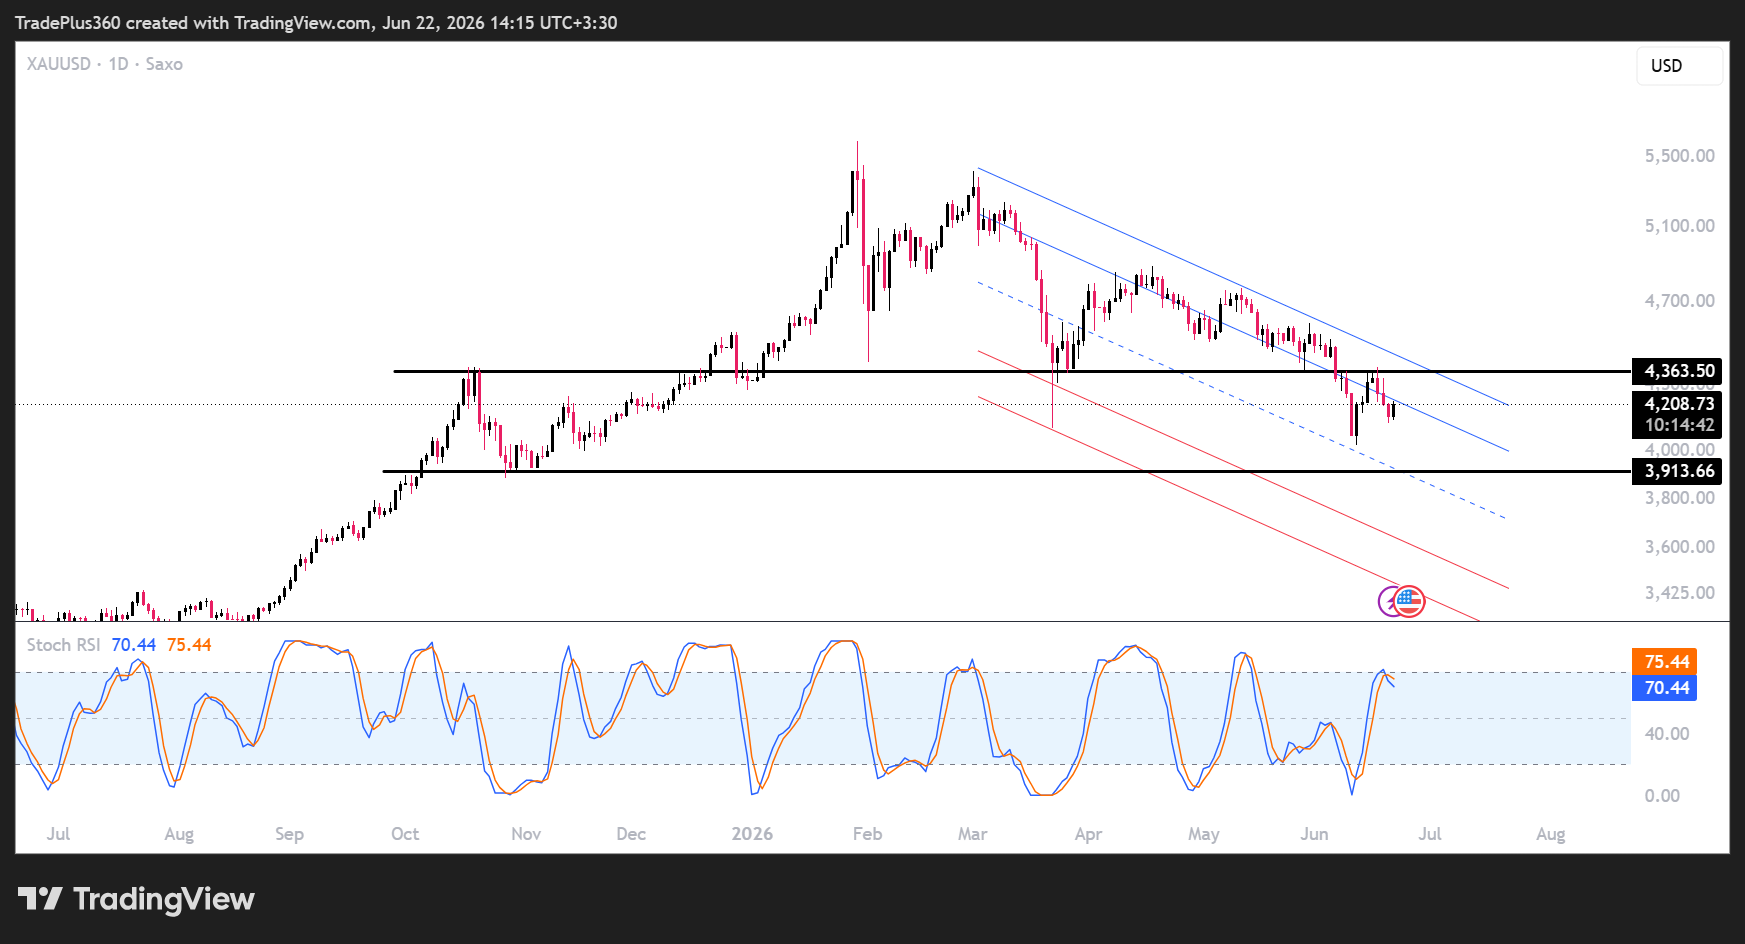
در چارت روزانه، این وضعیت به شکل یک ساختار نزولی–فشرده با سقفهای پایینتر و کفهای نسبتاً پایدار دیده میشود، که نشان میدهد بازار هنوز موفق به شکستن تعادل بین خریدار و فروشنده نشده است.
۲. منطق رفتاری فدرال رزرو و اثر آن بر Discounting Mechanism
تصمیم اخیر فدرال رزرو در قالب Dot Plot انقباضی، عملاً یک تغییر مهم در «Discounting Structure بازار» ایجاد کرده است.
بازار در حالت عادی آینده نرخ بهره را پیشخور میکند، اما در این مرحله خاص، فدرال رزرو با تغییر روایت از “پایان چرخه انقباض” به “وابستگی کامل به دادهها”، باعث شده مدل پیشبینی بازار دچار ناپایداری شود.
این یعنی بازار دیگر یک مسیر خطی برای نرخ بهره ندارد، بلکه وارد حالت:
Data-Dependent Volatility Regime شده است.
Data-Dependent Volatility Regime به وضعیتی در بازار گفته میشود که در آن «نوسان قیمت (Volatility) ثابت و تصادفی نیست» بلکه به صورت مستقیم توسط جریان دادههای واقعی بازار مانند نقدینگی، حجم، سفارشات و واکنش به سطوح کلیدی شکل میگیرد، یعنی بازار به جای رفتار یکنواخت، در هر لحظه بر اساس کیفیت دادههای ورودی خود تصمیم میگیرد وارد فاز آرام (Compression) یا فاز انفجاری (Expansion) شود و همین باعث میشود نوسان نه یک ویژگی ثابت، بلکه یک خروجی وابسته به شرایط لحظهای اطلاعات بازار باشد.
در این رژیم هر تغییر در توزیع سفارشات، تغییر در رفتار پول هوشمند، یا افزایش ناگهانی نقدینگی میتواند ساختار نوسان را از حالت کم دامنه به پرانرژی یا بالعکس تغییر دهد و به همین دلیل معاملهگر باید به جای پیشبینی حرکت قیمت، وضعیت دادههای زیرین بازار را تحلیل کند چون در این مدل، نوسان نتیجه داده است نه خود حرکت.
در چنین ساختاری، هر داده اقتصادی میتواند باعث تغییر کامل مسیر قیمت طلا شود، زیرا حساسیت بازار نسبت به نرخ بهره به حداکثر رسیده است.
۳. ساختار تکنیکال روزانه (Daily Structural Breakdown)
در تایمفریم روزانه، بازار پس از ثبت سقف تاریخی، وارد یک فاز اصلاحی چندلایه شده که ویژگی اصلی آن:
کاهش مومنتوم صعودی
شکست تدریجی خطوط روند داخلی
و تشکیل Lower High های متوالی است.
خط روند صعودی میان مدت که در گذشته نقش حمایت دینامیک داشت، اکنون بهصورت کامل شکسته شده و تبدیل به Dynamic Supply Zone شده است.
در این ساختار، هر برگشت به سمت بالا بیشتر ماهیت:
Pullback Liquidity یا Re-Distribution Phase دارد تا شروع روند جدید.
هدف ساختاری روزانه همچنان محدوده:3885 دلار (High-Timeframe Liquidity Pool) در نظر گرفته میشود، زیرا این سطح آخرین ناحیه تجمع سفارشات خریداران میانمدت است.
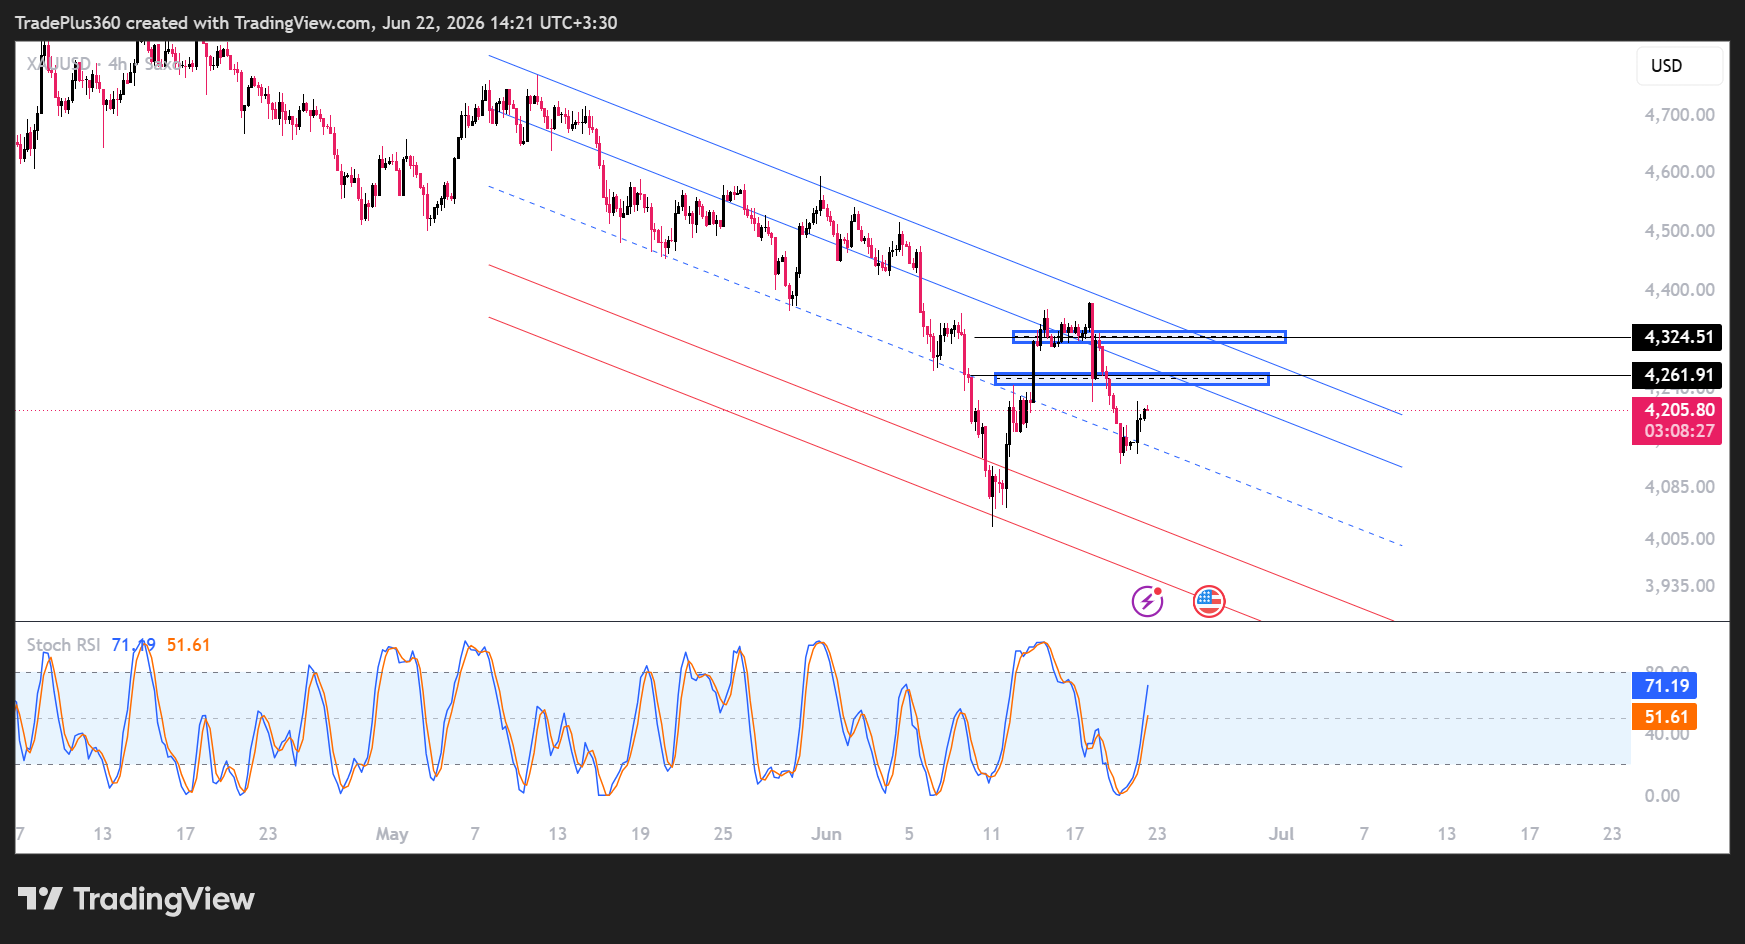
۴. تحلیل نقدینگی در تایمفریم ۴ ساعته (H4 Liquidity Engineering)
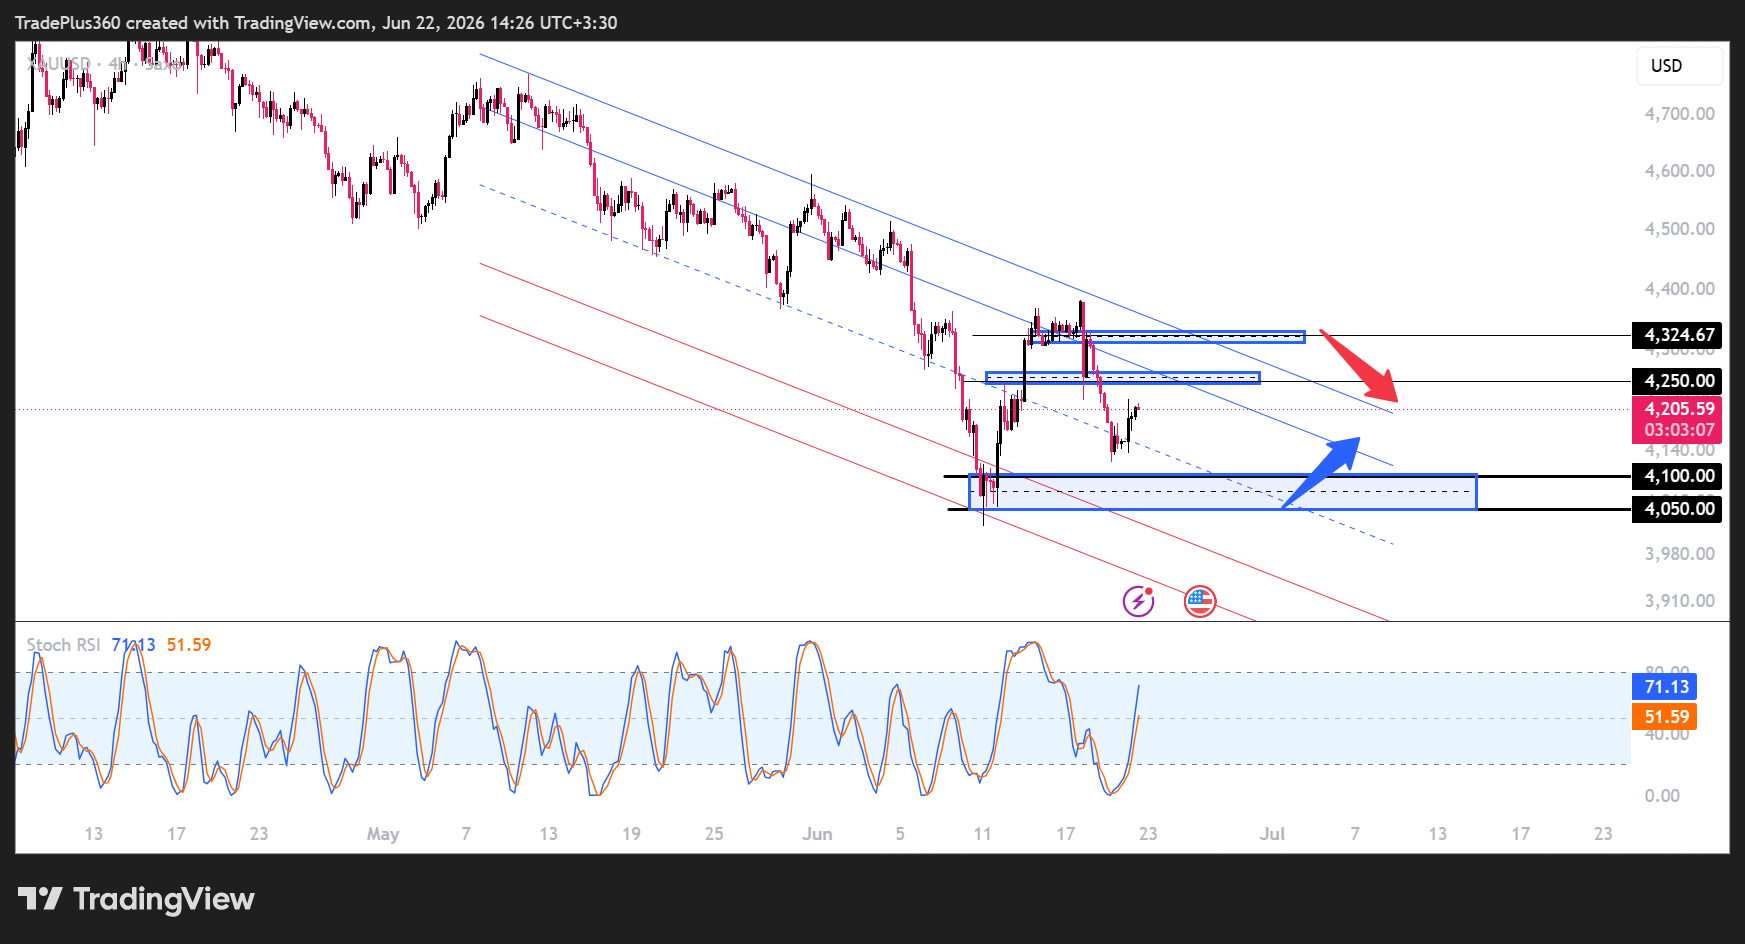
Liquidity Sandwich Formation این ساختار زمانی شکل میگیرد که قیمت بین دو ناحیه نقدینگی گیر میافتد:
بالا: 4250–4330 (Sell Side Liquidity)
پایین: 4100–4050 (Buy Side Liquidity)
رفتار قیمت نشان میدهد هر حرکت به سمت 4250 به سرعت با واکنش فروشندگان مواجه شده است، که نشاندهنده وجود یک Institutional Supply Block در این ناحیه است.
در مقابل، کفهای 4100 نیز بهتدریج در حال تبدیل شدن به ناحیه جذب استاپ خریداران هستند.
این وضعیت نشان میدهد بازار در حال حاضر در فاز:
Range Expansion Preparation Phase قرار دارد، یعنی بازار ابتدا نقدینگی دو سمت را جمعآوری میکند، سپس حرکت انفجاری آغاز میشود.
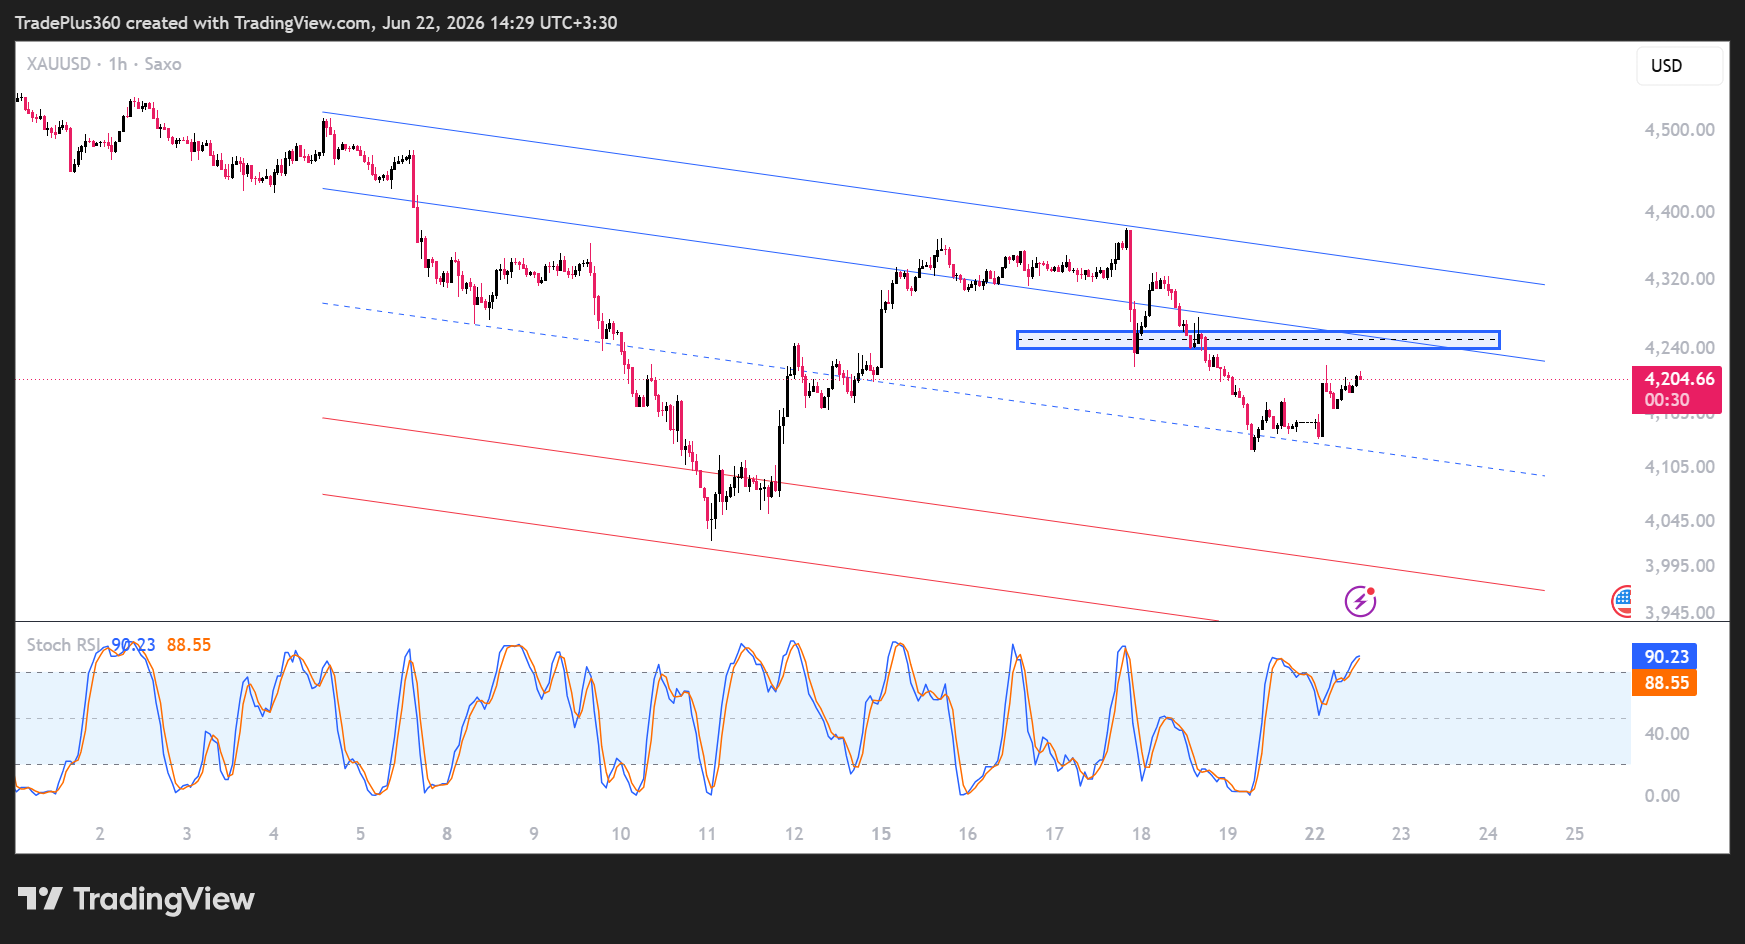
۵. ساختار ۱ ساعته (Micro Structure & Manipulation Layer)
در تایمفریم ۱ ساعته، رفتار بازار کاملاً جنبه دستکاری نقدینگی دارد.
حرکات اخیر صعودی:
فاقد Break of Structure معتبر هستند ، بیشتر به شکل Internal Retracement دیده میشوند و در قالب Bearish Continuation Structure قرار میگیرند
در این تایمفریم، بازار در حال اجرای یک الگوی کلاسیک است:
False Recovery → Liquidity Grab → Continuation Down
خریداران کوتاهمدت وارد بازار میشوند، اما بازار تنها از آنها برای پر کردن سفارشهای فروش استفاده میکند.
تا زمانی که شکست ساختار در سطح H1 تایید نشود، هیچ تغییر روند واقعی در ساختار کوتاهمدت وجود ندارد.
۶. تحلیل رفتار بانکهای مرکزی و جریان ذخایر
در لایه بینالمللی، رفتار بانکهای مرکزی همچنان یکی از مهمترین متغیرهای پنهان بازار است.
در حالی که فدرال رزرو در حال سختگیری پولی است، بانکهای مرکزی غیرآمریکایی در حال:
افزایش ذخایر طلا ، کاهش وابستگی به دلار و تنوعبخشی به داراییهای ذخیرهای هستند.
این تضاد ساختاری باعث شده بازار در یک وضعیت دوگانه قرار بگیرد:
فشار نرخ بهره → نزولی
فشار ذخایر جهانی → حمایتی
نتیجه این تضاد، ایجاد یک بازار بدون روند واضح و پر از فازهای فشرده نقدینگی است.
۷. مدل رفتاری بازار (Institutional Flow Model)
رفتار فعلی بازار را نمیتوان با الگوهای کلاسیک تحلیل کرد، بلکه باید از مدل جریان نقدینگی استفاده کرد:
بازار در حال اجرای این چرخه است:
جمعآوری نقدینگی زیر 4100
فریب خریداران کوتاهمدت در برگشتهای H1
فشار فروش در ناحیه 4250–4330
حرکت به سمت Pool اصلی 3885
این یک ساختار کلاسیک: Smart Money Redistribution Cycle است.
۸. سناریوهای نهایی بازار
سناریوی اصلی (Bearish Expansion)
شکست 4100
تایید در H4
هدف: 3885
سپس: 3750 در صورت گسترش فشار نقدینگی
سناریوی جایگزین (Liquidity Hunt Upward)
گرفتن نقدینگی زیر 4100
بازگشت سریع به 4250
شکست 4250 = تغییر ساختار کوتاهمدت
هدف: 4350 → 4400
۹. جمعبندی نهایی (Market State Definition)
بازار طلا در حال حاضر در یک فاز بسیار حساس قرار دارد که نه میتوان آن را صرفاً صعودی دانست و نه نزولی.
بلکه بازار در وضعیت زیر است:
Multi-Timeframe Liquidity Compression Before Expansion
در چنین شرایطی: تحلیل روند ساده ناکارآمد است ، شکستهای کاذب افزایش مییابد و تنها عامل واقعی تصمیمساز، نقدینگی پنهان است
نتیجه نهایی دکتر رضوانی
بازار طلا اکنون در نقطهای قرار دارد که تصمیم بزرگ بعدی نه از دادههای سطحی، بلکه از شکست یکی از دو لایه نقدینگی 4100 یا 4250 شکل خواهد گرفت، و هر حرکت در این بین صرفاً آمادهسازی برای حرکت اصلی است، نه خود حرکت.
ترید به سبک TradePlus360 یعنی دیدن ساختاری که پشت ظاهر قیمت پنهان شده است، جایی که نقدینگی، سیاست پولی و رفتار پول هوشمند، مسیر واقعی بازار را میسازند.
⚠️ سلب مسئولیت
این تحلیل صرفاً جنبه آموزشی، تحلیلی و اطلاعرسانی دارد و به هیچ عنوان توصیه مستقیم برای خرید یا فروش در بازارهای مالی محسوب نمیشود.
بازارهای مالی، به ویژه بازار طلا، دارای ریسک بسیار بالا هستند و ممکن است تحت تأثیر عوامل پیشبینینشده دچار نوسانات شدید شوند.
مسئولیت هرگونه تصمیمگیری معاملاتی، سود یا زیان احتمالی، بهطور کامل بر عهده معاملهگر است و این محتوا هیچگونه تضمین برای نتایج آینده ارائه نمیدهد.
