


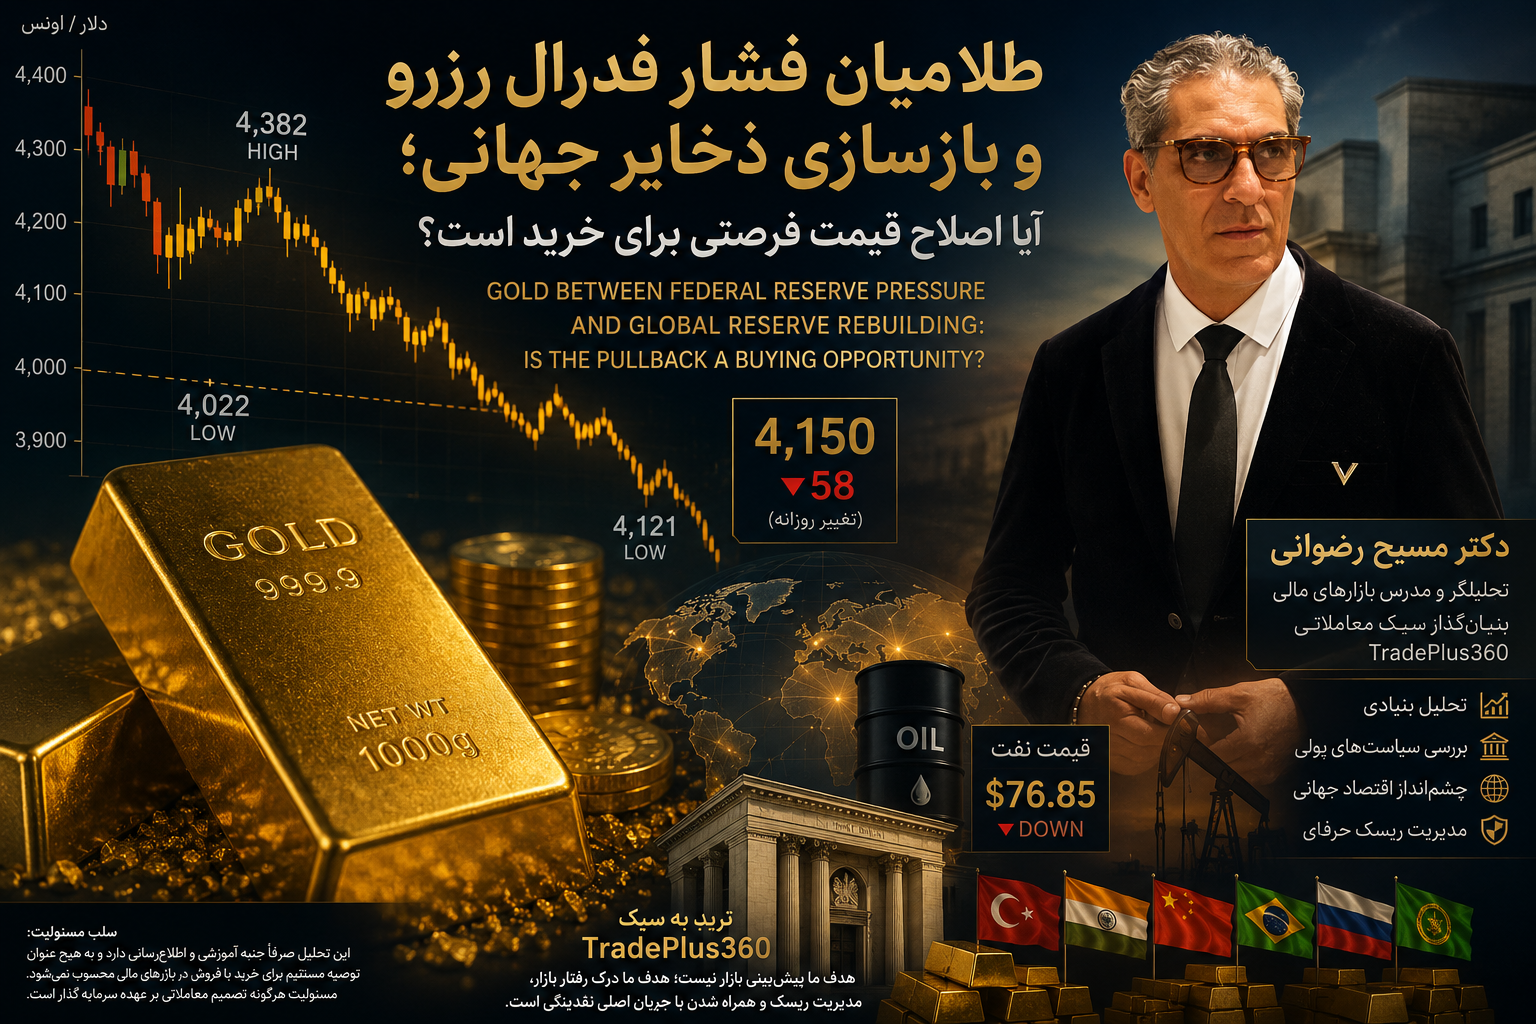
Gold Between Federal Reserve Pressure and Global Reserve Rebuilding: Is the Pullback a Buying Opportunity?
طلا در دوراهی سیاست پولی و بازسازی ذخایر جهانی
تحلیل: دکتر مسیح رضوانی
بازار طلا هفتهای را پشت سر گذاشت که می توان آن را به دو نیمه کاملاً متفاوت تقسیم کرد، در نیمه نخست هفته، کاهش تنشهای ژئوپلیتیکی و پایان درگیریهای نظامی میان ایران و اسرائیل، فضای بازارهای جهانی را آرامتر کرد، در چنین شرایطی طلا موفق شد روند صعودی خود را که از اواخر هفته قبل آغاز شده بود ادامه دهد و از محدوده ۴۰۲۲ دلار تا سقف ۴۳۸۲ دلار پیشروی کند، این رشد نشان داد که علیرغم تمام تغییرات ساختاری اقتصاد جهانی، طلا همچنان مهمترین دارایی امن جهان محسوب میشود و در دورههای نااطمینانی سیاسی و امنیتی، سرمایههای بزرگ به سمت آن حرکت میکنند.
اما این صعود دوام چندانی نداشت، درست در آستانه نشست کمیته بازار آزاد فدرال رزرو آمریکا (FOMC)، بازار وارد فاز جدیدی شد، بیانیه فدرال رزرو لحنی انقباضی داشت و این پیام توسط کوین وارش، رئیس جدید فدرال رزرو، بارها تکرار شد، او تأکید کرد که بانک مرکزی آمریکا همچنان مصمم است نرخ تورم را به هدف ۲ درصدی بازگرداند و برای دستیابی به این هدف از سیاستهای سختگیرانه عقبنشینی نخواهد کرد.
هرچند وارش عمداً از ارائه جزئیات دقیق درباره مسیر آینده نرخ بهره خودداری کرد، اما همین پیام کافی بود تا بخش مهمی از معامله گران بازارهای مالی احتمال ادامه سیاستهای انقباضی را جدیتر بگیرند، در واقع بازار اکنون در حال ارزیابی این موضوع است که آیا فدرال رزرو حاضر خواهد شد نرخهای بهره را برای مدت طولانیتری در سطوح بالا حفظ کند یا خیر.
برای طلا، این دقیقاً همان سناریویی است که همیشه چالش ایجاد میکند، زیرا هرچه نرخ بهره بالاتر باشد، هزینه نگهداری دارایی بدون سودی مانند طلا افزایش مییابد و بخشی از سرمایهها به سمت اوراق قرضه و داراییهای بهرهدار حرکت میکنند.
فشار بر بازار طلا زمانی بیشتر شد که تحلیلگران گلدمن ساکس پیش بینی قیمت پایان سال خود را از ۵۴۰۰ دلار به ۴۹۰۰ دلار در هر اونس کاهش دادند، البته نکته مهم اینجاست که حتی این هدف جدید نیز همچنان فاصله قابل توجهی با قیمتهای فعلی دارد و نشان میدهد که نگاه بلندمدت این مؤسسه نسبت به طلا همچنان مثبت باقی مانده است.
گلدمن ساکس در گزارش خود اعلام کرد که دیدگاهش نسبت به طلا از منظر ساختاری همچنان صعودی است، اما از منظر تاکتیکی محتاطانه عمل میکند، این جمله در واقع به زبان ساده به این معناست که بانک همچنان انتظار قیمتهای بالاتر را دارد، اما معتقد است مسیر رسیدن به آن اهداف میتواند با اصلاحها و فشارهای مقطعی همراه باشد.
نتیجه این فشارها در معاملات اخیر به خوبی دیده شد، قیمت طلا با افت ۵۸ دلاری تا محدوده ۴۱۵۰ دلار عقب نشست و حتی کف ۴۱۲۱ دلار را نیز لمس کرد، اکنون مهمترین سطح روانی بازار، محدوده ۴۰۰۰ دلار است، این سطح نه فقط یک عدد رُند، بلکه یک مرز روانی بسیار مهم برای سرمایه گذاران جهانی محسوب میشود، شکست قطعی این محدوده میتواند موج جدیدی از فروشهای هیجانی را فعال کند، در حالی که حفظ آن میتواند آغازگر ورود دوباره خریداران بزرگ باشد.
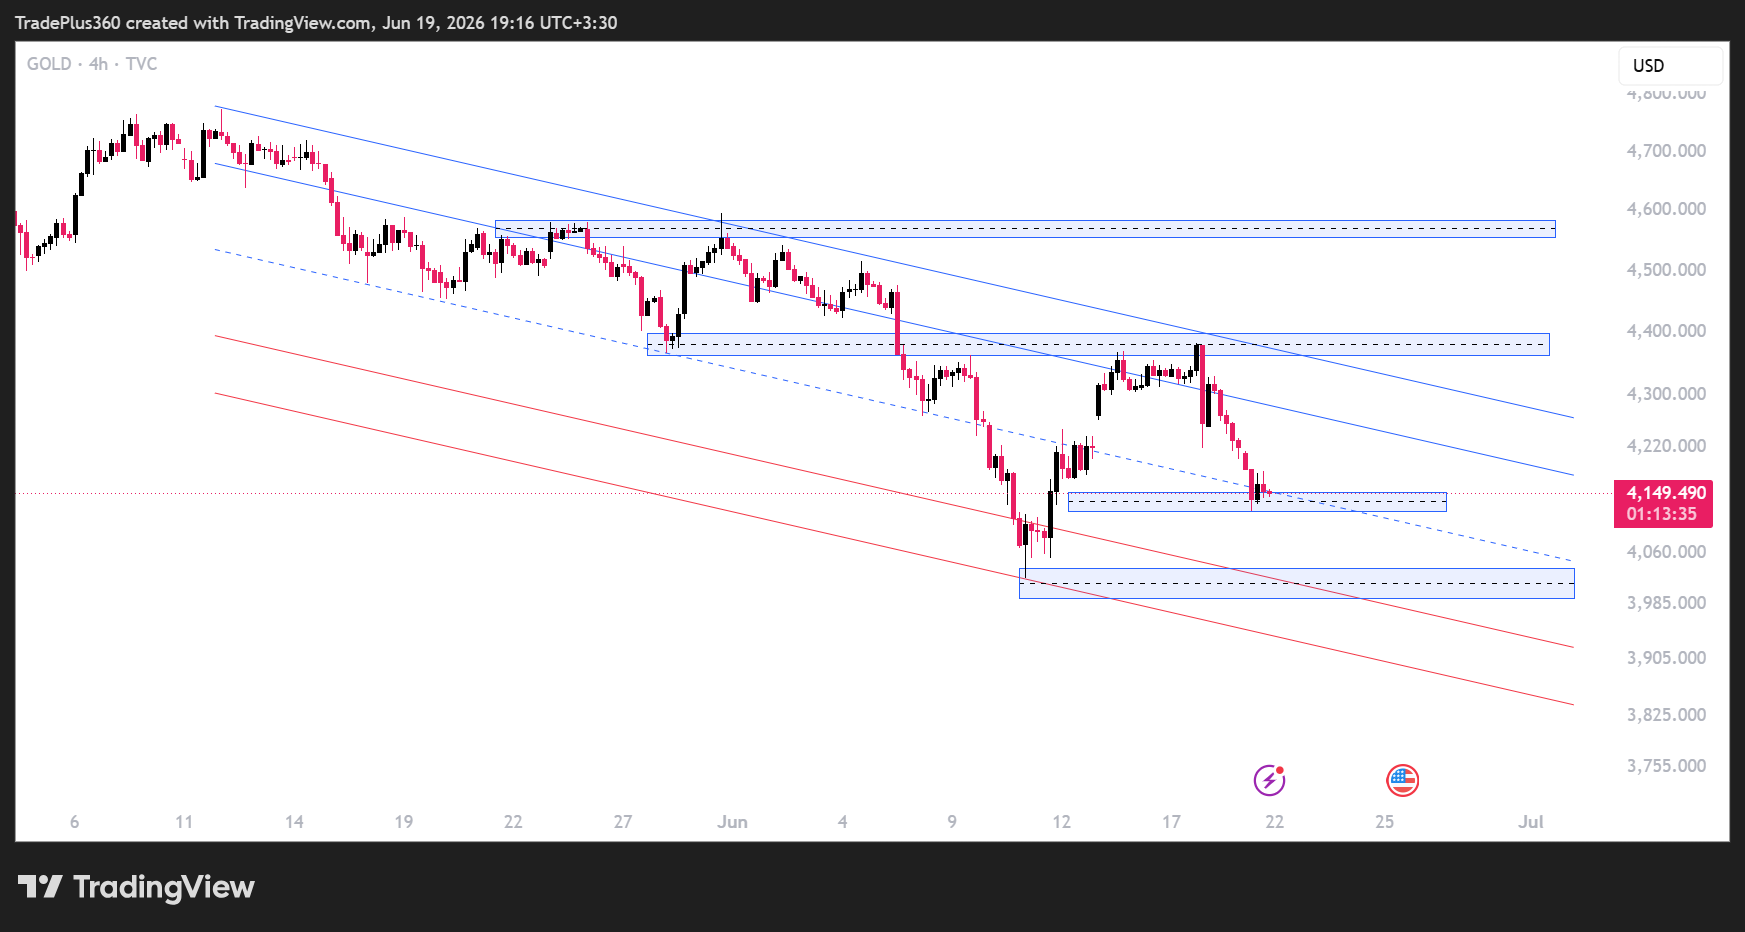
از منظر تکنیکال نیز شرایط بازار وارد مرحله حساسی شده است، مومنتوم کوتاهمدت فعلاً در اختیار فروشندگان قرار دارد و بازار هنوز موفق به ایجاد یک ساختار بازگشتی قدرتمند نشده است، خریداران از ماه آوریل تاکنون نتوانستهاند از فضای مثبت تر ریسکپذیری در بازارهای جهانی برای ایجاد یک روند صعودی پایدار استفاده کنند و همین موضوع نشانهای از کاهش قدرت نسبی تقاضا در کوتاهمدت است.
اما در پشت پرده بازار، داستان مهم تری جریان دارد.
یکی از بزرگ ترین نگرانیهای ماههای اخیر برای اقتصادهای نوظهور، جهش قیمت نفت و فشار آن بر ترازهای ارزی کشورها بود، در طول بحران اخیر، ترکیه برای مدیریت فشارهای ارزی و مالی خود حدود ۱۲۰ میلیارد دلار طلا به بازار عرضه کرد، این اتفاق باعث شد بسیاری از سرمایه گذاران نگران شوند که سایر کشورها نیز مجبور به فروش ذخایر طلای خود شوند و همین مسئله فشار مضاعفی بر بازار وارد کند.
اکنون شرایط در حال تغییر است، با فروکش کردن تنشهای نظامی و کاهش قیمت نفت به محدوده ۷۶٫۸۵ دلار، فشار بر اقتصادهای واردکننده انرژی کاهش یافته است، این موضوع میتواند یک تحول بسیار مهم برای بازار طلا باشد، زیرا همان کشورهایی که در ماههای گذشته مجبور به فروش ذخایر خود بودند، ممکن است دوباره به سمت خرید و بازسازی ذخایر طلای خود حرکت کنند.
در واقع بازار طلا امروز میان دو نیروی قدرتمند گرفتار شده است، از یک سو فدرال رزرو با سیاستهای انقباضی، دلار و نرخهای بهره را به عنوان رقیب طلا تقویت میکند، از سوی دیگر بانکهای مرکزی جهان، نگرانیهای ژئوپلیتیکی، کاهش اعتماد به بدهیهای دولتی و تلاش برای تنوعبخشی به ذخایر ارزی، همچنان از تقاضای بلندمدت طلا حمایت میکنند.
باید توجه داشت که طلا صرفاً یک فلز گران بها نیست، بلکه آینهای از اعتماد یا بیاعتمادی جهان به نظام پولی بینالمللی است، هر زمان که سرمایهگذاران نسبت به ارزش واقعی ارزها، بدهی دولتها یا ثبات سیستم مالی جهانی دچار تردید شوند، بخشی از سرمایهها به سمت طلا حرکت میکند، به همین دلیل است که حتی در دورههایی که نرخ بهره بالا میرود، طلا همیشه به طور کامل جذابیت خود را از دست نمیدهد.
موضوع مهم دیگر، رفتار بانکهای مرکزی جهان است، طی سالهای اخیر بانکهای مرکزی به بزرگترین خریداران طلا تبدیل شدهاند، بسیاری از کشورها تلاش میکنند وابستگی خود به دلار آمریکا را کاهش دهند و بخشی از ذخایر ارزی خود را به طلا اختصاص دهند، این روند یکی از مهمترین عوامل حمایتی بازار طلا در افق بلندمدت محسوب میشود.
از نگاه نقدینگی نیز شرایط بسیار جالب است، هر بار که طلا به سطوح مهمی مانند ۴۰۰۰ دلار نزدیک میشود، حجم عظیمی از سفارشها، استاپها و تصمیمهای سرمایهگذاری در اطراف این محدوده جمع میشود، به همین دلیل چنین سطوحی صرفاً حمایت یا مقاومت تکنیکال نیستند، بلکه میدان جنگ نقدینگی میان خریداران و فروشندگان بزرگ هستند.
اگر سطح ۴۰۰۰ دلار حفظ شود، ممکن است بانکهای مرکزی، صندوقهای سرمایهگذاری و خریداران بلندمدت آن را به عنوان یک فرصت خرید جذاب تلقی کنند، اما اگر این سطح با قدرت شکسته شود، حجم قابل توجهی از نقدینگی آزاد خواهد شد و میتواند افت قیمت را برای مدتی تشدید کند.
به همین دلیل نگاه صرف به چارت قیمت کافی نیست، معامله گر حرفه ای باید هم زمان جریان نقدینگی جهانی، سیاستهای بانکهای مرکزی، وضعیت دلار آمریکا، قیمت نفت، رفتار بازار اوراق قرضه و روند خرید و فروش ذخایر طلای کشورها را زیر نظر داشته باشد، زیرا روندهای بزرگ طلا معمولاً نه از روی یک کندل یا یک خبر، بلکه از تغییرات عمیق در ساختار اقتصاد جهانی متولد میشوند.
در جمعب ندی میتوان گفت که بازار طلا در کوتاه مدت تحت فشار فدرال رزرو و انتظارات نرخ بهره قرار گرفته است و سطح ۴۰۰۰ دلار به مهم ترین میدان نبرد خریداران و فروشندگان تبدیل شده است، اما در افق میانمدت و بلندمدت، عواملی مانند ادامه خرید بانکهای مرکزی، کاهش وابستگی کشورها به دلار، ریسکهای ژئوپلیتیکی و احتمال بازسازی ذخایر طلای اقتصادهای نوظهور همچنان از چشمانداز صعودی طلا حمایت میکنند.
ترید به سبک TradePlus360 یعنی دیدن آنچه پشت قیمت پنهان شده است، جایی که نقدینگی، سیاست پولی، رفتار بانکهای مرکزی و تصمیم سرمایههای بزرگ، مسیر واقعی بازار را تعیین میکنند.
